La transition écologique et sociétale impose aujourd'hui aux entreprises de repenser en profondeur la transparence de leurs activités. Face aux attentes croissantes des acteurs financiers, des clients et de la société civile, la performance d'une organisation ne peut plus se mesurer sous le seul prisme financier. C'est tout le sens de la réglementation européenne CSRD.
Cette nouvelle directive vise à harmoniser le reporting extra-financier à l'échelle européenne pour fournir des données environnementales, sociales et de gouvernance (ESG) fiables, standardisées et comparables.
La Corporate Sustainability Reporting Directive, plus couramment appelée CSRD, constitue le nouveau cadre réglementaire européen encadrant la publication d'informations extra-financières par les entreprises.
Son ambition première est de structurer le reporting de durabilité en imposant des indicateurs précis et vérifiables. Les entreprises soumises à la directive doivent désormais publier leurs données extra-financières au sein d'un rapport de gestion unique, selon un format digital partagé, tout en soumettant ces données à un audit indépendant.
Historiquement, la directive européenne NFRD (Non Financial Reporting Directive) imposait déjà aux très grandes entreprises de communiquer sur leurs données sociales et environnementales. En France, cette directive s'est traduite par la Déclaration de Performance Extra-Financière (DPEF).
La CSRD vient remplacer définitivement ce dispositif en instaurant un cadre beaucoup plus strict :
Adoptée en 2020 par l'Union européenne, la taxonomie verte est une classification commune qui permet d'identifier les activités économiques considérées comme durables sur le plan environnemental.
Pour être reconnue comme durable selon la taxonomie, une activité doit contribuer de façon substantielle à au moins l'un des six objectifs environnementaux suivants :
La CSRD et la taxonomie verte sont étroitement connectées : la CSRD définit directement le périmètre des entreprises tenues de publier la part verte de leur chiffre d'affaires, de leurs dépenses d'investissement (CapEx) et de leurs dépenses d'exploitation (OpEx).
Lors du lancement de la CSRD en 2024, le texte prévoyait un déploiement progressif qui devait intégrer à terme les PME cotées ainsi qu'un grand nombre d'entreprises de plus de 250 salariés.
Néanmoins, l'adoption de la directive Omnibus I est venue modifier en profondeur ces seuils afin d'alléger la charge administrative pesant sur les structures de taille intermédiaire.
Désormais, les seuils sont revus à la hausse :
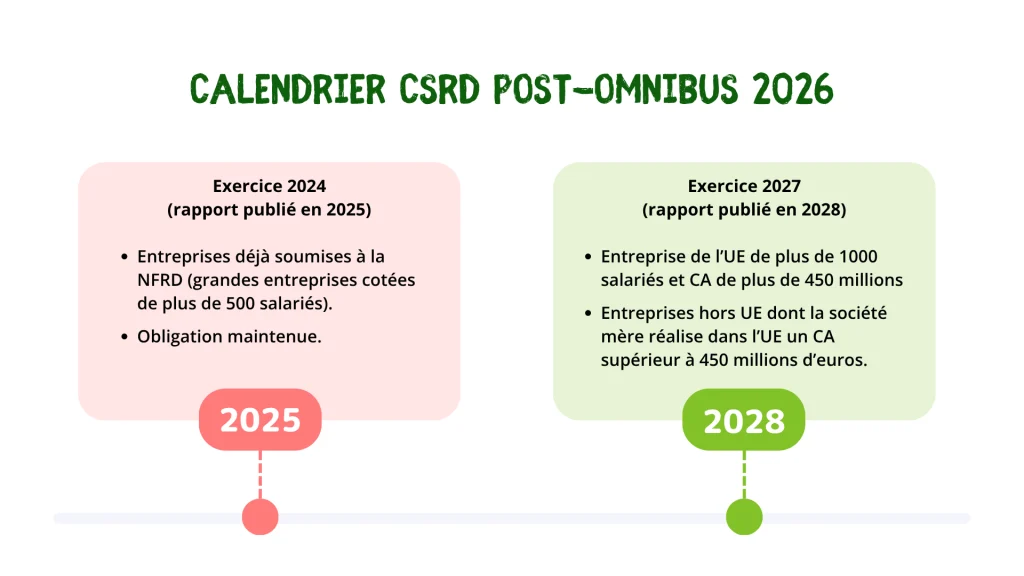
Pour les entreprises qui ne rentrent plus dans ces critères rehaussés mais qui devaient initialement publier un rapport en 2025 ou 2026, des mesures transitoires permettent aux États membres d'appliquer des dispenses. La transposition en droit français s'adapte à ces nouvelles réalités réglementaires, avec une date limite fixée au 19 mars 2027.
Pour vérifier rapidement à quelles réglementations votre entreprise est soumise selon sa taille et son secteur, vous pouvez désormais réaliser une simulation personnalisée directement sur le Portail RSE du gouvernement.

Bien que les seuils actualisés ciblent désormais les grands groupes, les TPE, PME et ETI subissent de plein fouet "l'effet cascade" de la directive.
Contraints de reporter sur l'intégralité de leur chaîne de valeur, les donneurs d'ordres réclament désormais des indicateurs ESG précis à leurs fournisseurs.
C'est ici qu'intervient la norme volontaire VS (Voluntary Standard, ex-VSME). Conçue spécifiquement pour simplifier le reporting des entreprises non soumises, elle permet de répondre à ces exigences sans lourdeur inutile.
Adopter proactivement ce référentiel standardisé transforme une contrainte subie en atout commercial : vous rassurez vos grands comptes et vous vous démarquez nettement lors des appels d'offres.
Le reporting exigé par la CSRD ne se résume pas à une simple déclaration d'intentions. Il s'appuie sur une méthodologie rigoureuse structurée autour de trois piliers majeurs.
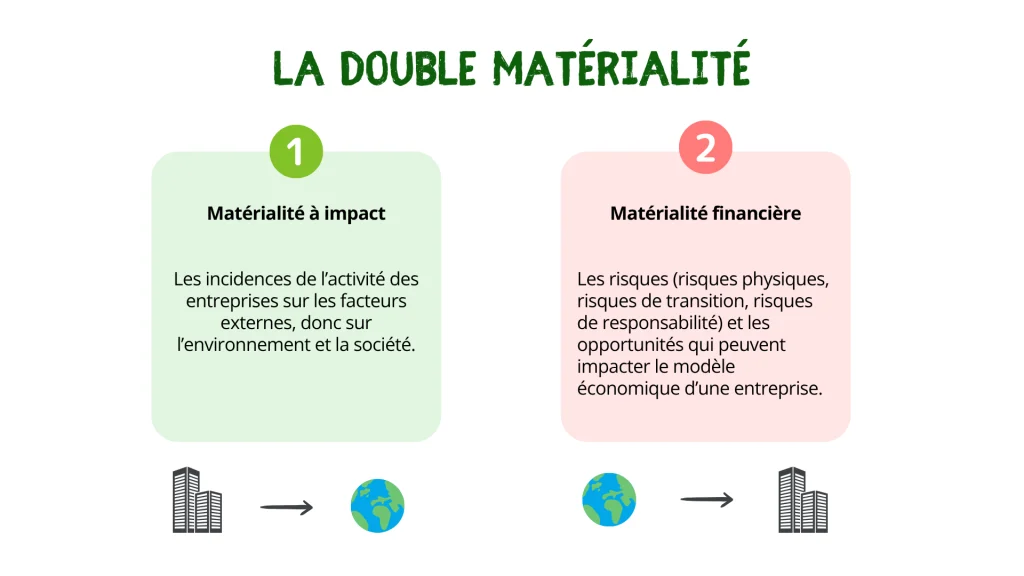
Le concept central de la CSRD repose sur le principe de la double matérialité. Il impose aux entreprises de regarder leur responsabilité sous deux angles complémentaires :
Une entreprise n'a pas à publier l'intégralité des indicateurs existants : elle doit uniquement rendre compte des thématiques identifiées comme matérielles à l'issue de cette analyse.
Pour harmoniser la transmission des informations, la Commission européenne a mis en place les normes ESRS (European Sustainability Reporting Standards). Elles encadrent la collecte des données sur l'ensemble des critères ESG et couvrent toute la chaîne de valeur (fournisseurs, sous-traitants, partenaires commerciaux).
On distingue trois grandes catégories de normes :
Le rapport de durabilité ne constitue plus un document isolé. Il doit obligatoirement être intégré dans une section dédiée du rapport de gestion annuel de l'entreprise.
Sur le plan technique, les données de durabilité doivent faire l'objet d'un balisage numérique standardisé (tagging) afin d'être lisibles par des machines. Ces informations seront centralisées sur l'ESAP (European Single Access Point), le portail d'accès unique européen aux informations financières et extra-financières des entreprises.
La CSRD marque la fin du reporting déclaratif non vérifié. Chaque entreprise concernée doit obligatoirement soumettre son rapport de durabilité à l'audit d'un Commissaire aux Comptes (CAC) ou d'un Organisme Tiers Indépendant (OTI) accrédité.
L'auditeur vérifie notamment la conformité des données aux normes ESRS, la méthodologie de l'analyse de double matérialité, le balisage numérique des informations et le respect des exigences relatives à l'article 8 de la taxonomie verte.
En droit français, l'ordonnance de transposition prévoit des sanctions financières et pénales précises pour sanctionner les manquements :
Même si le recours à un cabinet conseil externe n'est pas une obligation imposée par la loi, la technicité des normes ESRS et l'ampleur de la collecte de données font de la CSRD un chantier lourd qu'il est indispensable d'anticiper.
Trois priorités opérationnelles sont à retenir pour mener à bien cette démarche :
Anticiper la collecte des données : identifier les sources d'information, fiabiliser les outils de reporting interne et mettre en place des processus de traçabilité dès aujourd'hui.
Mobiliser l'ensemble des parties prenantes : la double matérialité exige de consulter les parties prenantes internes et externes. La donnée extra-financière ne peut pas être collectée par une personne isolée.
Transformer la contrainte réglementaire en levier stratégique : la CSRD permet de questionner la résilience de son modèle économique, de piloter ses risques climatiques et de renforcer sa transparence auprès de ses partenaires financiers.
La CSRD ne doit pas être perçue uniquement comme une contrainte administrative. C'est une opportunité inédite de questionner la résilience de votre modèle économique et de piloter concrètement vos risques climatiques.
En exploitant intelligemment les données récoltées, votre entreprise peut en tirer des bénéfices majeurs :
Chez Rupture Engagée, nous sommes convaincus que la réglementation CSRD représente une réelle opportunité de transformation durable pour votre entreprise, bien au-delà de la seule conformité légale.
Nous intervenons à vos côtés pour simplifier les exigences techniques et structurer votre feuille de route :
Prêts à transformer cette obligation en avantage compétitif pour votre entreprise ?
Contactez notre équipe pour structurer sereinement votre démarche CSRD.