La directive CSRD (Corporate Sustainability Reporting Directive) continue de faire couler beaucoup d'encre et de mobiliser les directions financières et RSE. Pensée initialement pour harmoniser le reporting extra-financier au niveau européen et pousser les entreprises vers un développement durable, elle vient de faire l'objet d'une révision majeure.
En effet, la directive dite « Omnibus I », publiée le 24 février 2026, modifie l'application de la CSRD dans un objectif clair : simplifier les démarches et réduire les charges administratives pour les entreprises.
Face à l'inflation normative, cette actualité CSRD 2026 rebat considérablement les cartes du reporting de durabilité. De nouveaux seuils d'assujettissement, des exemptions inédites et des mécanismes d'allègement font leur apparition, modifiant la trajectoire que beaucoup d'organisations avaient commencé à tracer.
La modification la plus impactante de cette directive Omnibus 1 concerne le champ des entreprises assujetties à la publication d'informations extra-financières. Auparavant, la réglementation prévoyait de cibler progressivement des structures plus petites, notamment celles dépassant les 250 salariés dès les reportings de 2028. Désormais, les seuils CSRD 2026 sont drastiquement revus à la hausse.
Nouveaux seuils d'application (Directive Omnibus I de 2026)
| Entreprises de l'Union Européenne | L'obligation s'applique uniquement aux entreprises de plus de 1 000 salariés ET réalisant un chiffre d’affaires net supérieur à 450 millions d’euros. |
| Entreprises d'États tiers | L'obligation s'impose aux entreprises dont la société mère réalise dans l’UE un chiffre d’affaires net supérieur à 450 millions d’euros. |
💡 Il est essentiel de noter une période de transition importante :
La directive donne la possibilité aux États membres d’exempter les entreprises qui ne remplissent pas ces nouvelles conditions d’application, même si ces dernières devaient initialement publier un reporting en 2025 et 2026. Le cadre national va donc s'adapter : ces dispositions devront être transposées en droit français au plus tard le 19 mars 2027 et seront prochainement intégrées au Portail RSE.
La collecte de données sur l'ensemble de la chaîne de valeur (fournisseurs, sous-traitants, partenaires) a toujours été identifiée comme le point de friction majeur et chronophage du reporting de durabilité. Pour y remédier de manière pragmatique, la directive introduit un mécanisme de protection inédit : le "Value Chain Cap".
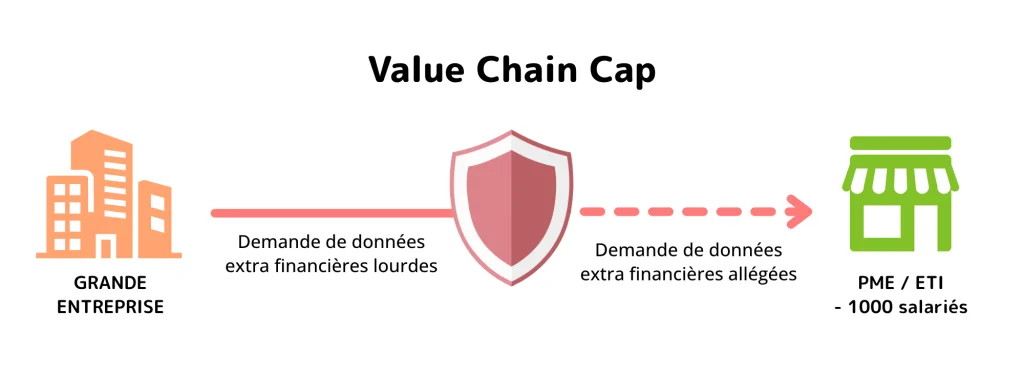
Ce dispositif légal permet aux entreprises de moins de 1 000 salariés de refuser de communiquer d’autres informations que celles prévues par les normes d’information volontaire. Concrètement, cela signifie que si vous êtes une PME ou une ETI sollicitée par un grand donneur d'ordre pour fournir des données extra-financières très lourdes afin de nourrir sa propre CSRD, vous êtes désormais protégé contre des exigences disproportionnées.
C'est un véritable bouclier anti-charge administrative, permettant aux structures de taille intermédiaire de se concentrer sur des indicateurs RSE directement utiles à leur performance interne, sans subir la pression de la conformité de leurs clients géants.
La simplification réglementaire actée en ce début d'année ne s'arrête pas à la CSRD. La directive du 24 février 2026 modifie conjointement la directive CS3D (Corporate Sustainability Due Diligence Directive), qui encadre le devoir de vigilance des entreprises en matière de durabilité.
Pour rappel, ce devoir de vigilance exige des organisations concernées de recenser et d'évaluer, de manière rigoureuse, les incidences réelles ou potentielles de leurs activités sur les droits de l'homme et l'environnement.
Là encore, les critères d'assujettissement ont été considérablement relevés :
Les États membres disposent d'un délai conséquent pour appliquer les dispositions de cette directive CS3D modifiée, l'échéance étant fixée au 26 juillet 2029. Cela offre aux acteurs économiques un temps d'adaptation précieux, mais ce répit réglementaire ne doit surtout pas freiner l'effort de cartographie des risques sociaux et environnementaux, qui demeure une pratique vitale de saine gouvernance.
Si les obligations réglementaires directes s'allègent considérablement pour les PME, la pression de la chaîne de valeur, elle, s'intensifie. En effet, vos grands donneurs d'ordres, désormais soumis aux nouveaux seuils, ont l'obligation légale de reporter sur l'ensemble de leur chaîne d'approvisionnement, que ce soit pour leur bilan carbone (Scope 3) ou le respect des droits humains.
Cela signifie qu'ils vont inévitablement se tourner vers vous pour collecter des données extra-financières fiables. Ne plus être directement assujetti à la CSRD ne veut donc pas dire que l'on peut ignorer le reporting de durabilité. Bien au contraire, il devient crucial de s'y préparer pour préserver vos parts de marché, remporter des appels d'offres et pérenniser vos relations commerciales.
Chez Rupture Engagée, nous accompagnons nos clients PME à anticiper cette demande croissante en nous appuyant notamment sur la norme VS (ex-VSME). Ce référentiel européen, allégé et spécialement adapté aux petites structures, vous permet de structurer vos données de manière standardisée et reconnue, sans vous noyer sous la charge administrative.
Vous souhaitez prendre une longueur d'avance et structurer la remontée de vos données extra-financières avant que vos clients ne l'exigent ? Contactez notre équipe pour bénéficier d'un accompagnement taillé pour les PME.